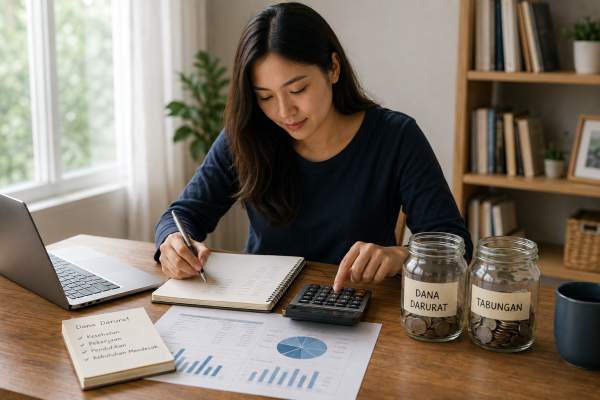
Kemampuan membayar cicilan tidak hanya berkaitan dengan ada atau tidaknya uang untuk membayar kewajiban setiap bulan. Hal yang lebih penting adalah memastikan cicilan masih menyisakan ruang untuk memenuhi kebutuhan sehari-hari, menabung, dan menghadapi kondisi tak terduga.
7 Hal yang Perlu Diperhatikan Sebelum Mengambil Cicilan
Sebelum mengambil cicilan baru, kondisi keuangan perlu dilihat secara menyeluruh. Beberapa hal berikut dapat membantu menilai apakah kewajiban tersebut masih sesuai dengan kondisi keuangan.
1. Hitung Total Cicilan
Jangan menghitung cicilan baru secara terpisah. Gabungkan seluruh kewajiban yang sedang berjalan, seperti kredit kendaraan, rumah, kartu kredit, atau pinjaman lainnya. Dari sini, terlihat berapa bagian penghasilan yang sebenarnya sudah digunakan untuk membayar utang.
2. Bandingkan dengan Penghasilan
Besarnya cicilan perlu dibandingkan dengan penghasilan yang benar-benar diterima setiap bulan. OJK menggunakan rasio maksimal 30% sebagai salah satu acuan kemampuan membayar cicilan. Namun, angka tersebut sebaiknya tidak dianggap sebagai batas aman yang berlaku sama bagi setiap orang karena kondisi keuangan setiap individu berbeda.
3. Perhitungkan Pengeluaran Rutin
Jangan sampai seluruh ruang keuangan habis untuk cicilan. Pastikan uang sisanya masih cukup untuk membayar biaya tempat tinggal, makanan, dan kebutuhan lainnya.
4. Menyisakan Uang Untuk Kondisi Tak Terduga
Penghasilan dapat mengalami penurunan, namun kebutuhan tidak selalu menurun bahkan bisa bertambah. Karena itu, keputusan mengambil cicilan sebaiknya mempertimbangkan apakah masih ada simpanan yang dapat digunakan ketika terjadi gangguan keuangan.
5. Perhatikan Bunga dan Biaya Tambahannya
Periksa bunga, biaya administrasi, denda keterlambatan, serta total pembayaran sampai akhir masa pinjaman. OJK juga mengingatkan calon debitur untuk memperhatikan suku bunga dan denda sebelum mengambil pinjaman.
6. Jangan Hanya Terpaku pada Batas 30%
Batas 30% bukan berarti setiap orang aman mengambil utang hingga angka tersebut. Penghasilan, jumlah tanggungan, biaya hidup, dan kewajiban lain tetap harus diperhitungkan.
7. Pertimbangkan Jika Penghasilan Turun
Sebelum mengambil cicilan, bayangkan kondisi ketika pendapatan berkurang. Apakah pembayaran masih dapat dilakukan tanpa mengorbankan kebutuhan pokok? Pertanyaan ini penting terutama untuk yang berpenghasilan tidak tetap.
Menilai Cicilan Sebelum Mengambil Keputusan
Cicilan sebaiknya tidak dinilai hanya dari nominal pembayaran per bulan. Lihat keseluruhan dampaknya terhadap anggaran. Jika setelah cicilan dibayarkan dan kebutuhan pokok bisa tetap terpenuhi, bisa menabung, bahkan masih sisa untuk pengeluaran tidak terduga, maka kewajiban tadi penting untuk dipertimbangkan.
Sebaliknya, jika cicilan membuat setiap bulan harus berhemat secara berlebihan atau kembali berutang untuk memenuhi kebutuhan dasar, maka kemampuan membayar cicilan tersebut perlu ditinjau ulang.
Frequently Asked Questions
1. Berapa batas cicilan yang disarankan?
OJK menggunakan batas maksimal 30% dari penghasilan bulanan sebagai salah satu acuan dalam mengelola cicilan.
2. Apakah cicilan di bawah 30% pasti aman?
Belum tentu. Keamanan cicilan tetap bergantung pada jumlah penghasilan, kebutuhan rutin, tanggungan, serta utang atau kewajiban lainnya.
3. Apa yang perlu dilakukan jika cicilan mulai terasa berat?
Evaluasi kembali pengeluaran, hindari menambah utang baru, dan sesuaikan anggaran agar cicilan tetap dapat dibayar sesuai kemampuan.
4. Apakah tenor panjang membuat cicilan lebih aman?
Tenor panjang dapat mengurangi cicilan bulanan, tetapi bisa membuat total biaya yang dibayarkan menjadi lebih besar.
You may also like